Senin, 28 September 2026
Tidak ada hasil
Lihat semua hasil
NEWSLETTER
PajakOnline.com
 
  • Home
  • Pusat Data
    • Peraturan Pajak
    • Putusan
    • Tax Treaty
    • Alamat Kantor Pajak
    • Kurs Pajak
  • Layanan
  • Pedoman Media Siber
  • Redaksi PajakOnline
  • Login
  • Daftar
  • Home
  • Pusat Data
    • Peraturan Pajak
    • Putusan
    • Tax Treaty
    • Alamat Kantor Pajak
    • Kurs Pajak
  • Layanan
  • Pedoman Media Siber
  • Redaksi PajakOnline
Tidak ada hasil
Lihat semua hasil
PajakOnline.com
Tidak ada hasil
Lihat semua hasil

Penyitaan dalam Penagihan Pajak, Berikut Ini Penjelasan Lengkapnya

Redaksi PajakOnline oleh Redaksi PajakOnline
5 Juli 2022
in Belajar Pajak, Berita, Business, Headlines, Perpajakan
9.9k 100
0
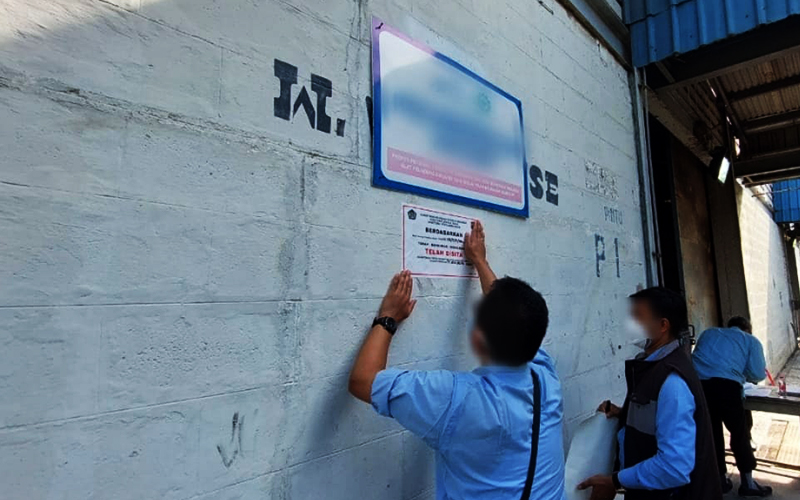
Kasus Faktur Pajak Fiktif, Pabrik Tekstil Disita DJP

Penyitaan. Sumber Foto: DJP

8k
Dibagikan
10k
Dilihat
Share on FacebookShare on XShare on Whatsapp

PajakOnline.com—Direktorat Jenderal Pajak (DJP) berwenang melakukan penyitaan apabila Wajib Pajak tidak berupaya melunasi utang pajaknya. Namun, tentunya penyitaan yang dilakukan harus sesuai prosedur dan peraturan yang berlaku. Kami merangkum penjelasan lengkap mengenai penyitaan dalam penagihan pajak.

Sesuai Pasal 1 Ayat 1 Undang-Undang (UU) Nomor 19 Tahun 1997 tentang Penagihan Pajak dengan Surat Paksa, penyitaan adalah tindakan juru sita pajak untuk menguasai barang penanggung pajak, guna dijadikan jaminan untuk melunasi utang pajak.

Tindakan penyitaan dapat dilaksanakan oleh juru sita pajak dengan berdasarkan pada surat perintah melaksanakan penyitaan yang telah diterbitkan oleh pejabat. Juru sita pajak merupakan pelaksana dari tindakan penagihan pajak, yang meliputi penagihan dalam seketika dan sekaligus, memberitahukan adanya terbitan dari surat paksa, penyitaan, dan penyanderaan.

Penyitaan dilakukan oleh juru sita pajak kepada penanggung pajak, yakni Wajib Pajak orang pribadi atau badan yang memiliki tanggung-jawab atas pembayaran pajak, termasuk ke dalamnya adalah wakil yang ditunjuk untuk menjalankan hak dan kewajiban dari Wajib Pajak yang bersangkutan sesuai ketentuan Undang-Undang.

Penyitaan kepada penanggung pajak akan dilaksanakan apabila terhitung sejak tanggal diterbitkannya surat paksa yang telah diberitahukan kepada penanggung pajak, namun utang pajak tidak kunjung dilunasi juga dalam jangka waktu 2×24 jam.

Baca Juga:

DJP Bantah Isu Kebocoran Data Wajib Pajak

Restitusi Pajak Dijamin Cair, DJP Tegaskan Proses Tetap Selektif dan Terukur

DJP Dorong Cooperative Compliance, Pengawasan Pajak ke Pencegahan Berbasis Data

Belanja Perpajakan 2026 Diproyeksikan Rp563,6 Triliun

Utang Warisan Krisis 1997–1998 Tuntas, Kewajiban BLBI Dilunasi Agustus 2026

Dalam menjalankan tugasnya sebagai juru sita pajak, berikut ini merupakan ketentuan dalam tindak penyitaan:

Ketika penyitaan dilaksanakan oleh juru sita pajak. Selain itu, disaksikan sekurang-kurangnya oleh dua orang saksi yang telah dewasa, merupakan penduduk Indonesia, dikenal oleh juru sita pajak, dan dapat dipercaya.

Juru sita pajak harus memperlihatkan kartu tanda pengenal sebagai juru sita pajak, memperlihatkan surat perintah melaksanakan penyitaan, serta memberitahukan maksud dan tujuan atas penyitaan yang dilakukan.

Juru sita pajak harus membuat berita acara pelaksanaan sita setiap melaksanakan tindak penyitaan dengan ditandatangani oleh juru sita pajak, penanggung pajak, dan saksi-saksi.
Apabila penanggung pajak menolak menandatangani berita acara pelaksanaan sita, maka juru sita pajak harus mencantumkan penolakan dalam berita acara pelaksanaan sita. Kemudian, serta berita acara itu harus ditandatangani oleh juru sita pajak dan saksi-saksi sebagai bukti.

Tindak penyitaan akan tetap dilakukan apabila penanggung pajak tidak hadir, namun dengan adanya saksi yang berasal dari pemerintah daerah (pemda) setempat, atau sekurang-kurangnya setingkat sekretaris kelurahan atau sekretaris desa.

Apabila penanggung pajak tidak hadir dalam pelaksanaan penyitaan, maka berita acara pelaksanaan sita akan ditandatangani oleh juru sita pajak dan saksi-saksi sebagai bukti.
Salinan atas berita acara pelaksanaan sita dapat ditempel pada barang bergerak atau barang tidak bergerak yang disita, atau di tempat barang bergerak dan barang tidak bergerak yang disita itu berada, atau pada tempat-tempat umum.

Salinan berita acara pelaksanaan sita harus disampaikan kepada:

-Penanggung pajak.
-Kepolisian atas barang bergerak yang dimana kepemilikannya terdaftar.
-Badan Pertanahan Nasional (BPN) untuk tanah yang dimana kepemilikannya sudah terdaftar.
-Pemda dan Pengadilan Negeri (PN) setempat atas tanah yang kepemilikannya belum terdaftar.

Barang-barang milik penanggung pajak yang dapat disita merupakan barang yang berada di tempat tinggal, tempat kedudukan, tempat usaha, maupun tempat lainnya yang masih termasuk dalam penguasaan penanggung pajak, namun berada di tangan pihak lain atau yang menjadi jaminan sebagai pelunasan utang tertentu, meliputi:

Barang bergerak termasuk mobil, perhiasan, uang tunai, deposito berjangka, saldo rekening koran, tabungan, giro, obligasi, saham, surat berharga lainnya, piutang, penyertaan modal pada perusahaan lain, dan bentuk lainnya yang serupa.

Barang tidak bergerak termasuk tanah, bangunan, serta kapal dengan isi kotor tertentu.

Bagi penanggung pajak orang pribadi, penyitaan juga dapat dilakukan atas barang yang merupakan miliki pribadi yang bersangkutan, barang miliki istri dan anak yang masih dalam tanggungan, dikecualikan apabila secara tertulis adanya kehendak perjanjian pemisahan harta dan penghasilan antara suami dan isteri.

Bagi penanggung pajak badan, penyitaan dapat dilakukan atas barang-barang milik perusahaan, milik pengurus, kepala perwakilan, kepala cabang, penanggung jawab, dan pemilik modal, baik di tempat kedudukan yang bersangkutan, di tempat tinggal yang bersangkutan, maupun di tempat yang lainnya.

Penyitaan didahulukan pada barang bergerak, terkecuali dalam keadaan tertentu dapat dilaksanakan langsung terhadap barang yang tidak bergerak. Untuk urutan barang, baik barang bergerak maupun barang tidak bergerak yang disita dapat ditentukan oleh juru sita pajak dengan memerhatikan jumlah dari utang pajak dan biaya penagihan pajak, kemudahan penjualan, atau pencairannya.

 

Bagikan3200Tweet2000Kirim

Baca Berita

Sebanyak 204 Juta Data Pribadi Pemilih di KPU Bocor Dibobol Hacker, Dijual Rp1,2 Miliar

DJP Bantah Isu Kebocoran Data Wajib Pajak

oleh Redaksi PajakOnline
22 September 2026
0

Jakarta, PajakOnline — Direktorat Jenderal Pajak (DJP) Kementerian Keuangan membantah...

DJP: Restitusi Hak Wajib Pajak, Pencairan Capai Rp185 Triliun hingga Juli 2026

Restitusi Pajak Dijamin Cair, DJP Tegaskan Proses Tetap Selektif dan Terukur

oleh Redaksi PajakOnline
22 September 2026
0

Jakarta, PajakOnline — Pemerintah memastikan hak wajib pajak atas pengembalian...

Sinergi Kemenkeu dan BPKP Perkuat Pengawasan APBN

DJP Dorong Cooperative Compliance, Pengawasan Pajak ke Pencegahan Berbasis Data

oleh Redaksi PajakOnline
22 September 2026
0

Jakarta, PajakOnline — Direktorat Jenderal Pajak (DJP) terus mendorong pendekatan...

Belanja Perpajakan 2026 Diproyeksikan Rp563,6 Triliun

Belanja Perpajakan 2026 Diproyeksikan Rp563,6 Triliun

oleh Redaksi PajakOnline
22 September 2026
0

Jakarta, PajakOnline — Pemerintah memproyeksikan belanja perpajakan (tax expenditure) 2026...

Satgas BLBI Sita Aset Obligor Trijono Gondokusumo

Utang Warisan Krisis 1997–1998 Tuntas, Kewajiban BLBI Dilunasi Agustus 2026

oleh Redaksi PajakOnline
22 September 2026
0

Jakarta, PajakOnline — Pemerintah memastikan kewajiban surat utang yang diterbitkan...

PNBP Februari Lebih Tinggi 2,28 Persen Dibandingkan Tahun Sebelumnya

Kemenkeu: Ekonomi Indonesia Tetap Resilien di Tengah Gejolak Global

oleh Redaksi PajakOnline
22 September 2026
0

Jakarta, PajakOnline — Kementerian Keuangan menilai perekonomian Indonesia masih menunjukkan...

Sanksi Pajak Tak Bisa Jadi Pengurang Penghasilan

Ekonomi Indonesia Tumbuh 5,29 Persen pada Triwulan II 2026, Menkeu Suahasil Jaga Momentum Pertumbuhan

oleh Redaksi PajakOnline
22 September 2026
0

Oleh: Eka L. Prasetya, Pemimpin Redaksi PajakOnline Jakarta, PajakOnline ­—...

BI Gencarkan Transaksi Non Tunai Cegah Covid-19

Rupiah Jadi Perhatian Pasar, Menanti Arah Kebijakan Bank Indonesia

oleh Redaksi PajakOnline
22 September 2026
0

Jakarta, PajakOnline — Pergerakan nilai tukar rupiah terhadap dolar Amerika...

Pemerintah Siapkan Pajak Marketplace, Berlaku Mulai 1 November 2026

Pemerintah Siapkan Pajak Marketplace, Berlaku Mulai 1 November 2026

oleh Redaksi PajakOnline
22 September 2026
0

Jakarta, PajakOnline — Pemerintah memastikan pemungutan Pajak Penghasilan (PPh) Pasal...

Menkeu Suahasil Lantik Pejabat Baru DJP dan Bea Cukai

Menkeu Suahasil Lantik Pejabat Baru DJP dan Bea Cukai

oleh Redaksi PajakOnline
22 September 2026
0

Jakarta, PajakOnline — Pemerintah memastikan pemungutan Pajak Penghasilan (PPh) Pasal 22 melalui...

Muat berita lainnya
Buku Abdul Koni: Uang Pajak Harus Berkah.

Member of

PajakOnline Services

Untuk Layanan Advokasi, Konsultan Pajak, Pendampingan di Pengadilan Pajak, Anda dapat menghubungi konsultan kami melalui komunikasi HP/WA 0821-8078-1907.

Mars Tax Payer Community

https://news.pajakonline.com/wp-content/uploads/2023/09/Lagu-Mars-Patriot-Pajak-Tax-Payer-Community.mp3

Tax Payer Conference 2026

Visit PajakOnline ke DJP

Jajaran pimpinan media PajakOnline bersilaturahmi dengan Direktur Penyuluhan, Pelayanan, dan Humas DJP Rosmauli, Selasa (11/11/2025) di Kantor Pusat DJP, Jakarta.

Alamat Kantor Pajak

Event

Ketua Tax Payer Community Abdul Koni dalam acara Tax Goes to Campus memberikan materi kesadaran pajak bagi mahasiswa./PajakOnline.com
Ketua Tax Payer Community Abdul Koni dalam acara Seminar Pajak bersama Perhimpunan Indonesia Tionghoa (INTI)./PajakOnline.com
Ketua Tax Payer Community Indonesia Abdul Koni dalam acara Arcadia Chat Room yang dipandu Host Syamsu Rizal memperingati Hari PajakNasional 2023./PajakOnline.com
Workshop PajakOnline bertema Pajak Patuh, Indonesia Cerah di Kamar Dagang dan Industri (Kadin) Provinsi Banten, Selasa (11/3/2025)./PajakOnline.com
PajakOnline dalam Tax Payer Charter.
Workshop PajakOnline bersama Asperindo.
Tax Payer Community Goes to School di SMK Ksatria, Cempaka Putih, Jakarta Pusat.
Workshop PajakOnline bersama members.
Tax Payer Community bersama Kanwil DJP Jakarta Barat.
Ketua Tax Payer Community Abdul Koni dalam materi Kesadaran Pajak./PajakOnline.com
Workshop PajakOnline bersama IWAPI Jakarta Timur./PajakOnline.com
Workshop PajakOnline bersama Pemprov DKI Jakarta.
Workshop PajakOnline bersama Perempuan Pemimpin Indonesia (Indonesia Women's Leader Association) atau Perpina, Kamar Dagang dan Industri Indonesia.
Workshop Meet-Up PajakOnline bersama Inge Diana Rismawanti: Peran Strategis Pengusaha Wanita Tingkatkan Penerimaan Pajak, Pulih Lebih Cepat Bangkit Lebih Kuat di Manhattan Hotel, Kuningan, Jakarta Selatan Selasa (6/12/2022).
Workshop PajakOnline bersama Pengusaha Muda INTI (Indonesia-Tionghoa).
Workshop PajakOnline bersama Perhimpunan Indonesia-Tionghoa.

Tentang Kami

  • Redaksi
  • Pedoman Media Siber

Berita Pajak, kami melayani Jasa Konsultasi, Advokasi Perpajakan, Pembuatan SPT, Pembukuan, dan Lain-lain. Hubungi HP/WA: 0821-8078-1907

Kita Bangga dapat berpartisipasi dalam pemerataan pembangunan nasional dan bantuan sosial.

Member of

PajakOnline.com adalah media berbasis komunitas pembayar pajak yang berhimpun dalam Masyarakat Pembayar Pajak Indonesia (Tax Payer Community). Pajak adalah gaya hidup. Membayar pajak menjadi Kebanggaan kita bersama.


  • Redaksi
  • Pedoman Media Siber

© Since 2006 Media PajakOnline. All rights reserved.

Welcome Back!

Login to your account below

Forgotten Password? Sign Up

Create New Account!

Fill the forms bellow to register

All fields are required. Log In

Retrieve your password

Please enter your username or email address to reset your password.

Log In
Tidak ada hasil
Lihat semua hasil
  • Home
  • Pusat Data
    • Peraturan Pajak
    • Putusan
    • Tax Treaty
    • Alamat Kantor Pajak
    • Kurs Pajak
  • Layanan
  • Pedoman Media Siber
  • Redaksi PajakOnline

© Since 2006 Media PajakOnline. All rights reserved.