Sabtu, 26 September 2026
Tidak ada hasil
Lihat semua hasil
NEWSLETTER
PajakOnline.com
 
  • Home
  • Pusat Data
    • Peraturan Pajak
    • Putusan
    • Tax Treaty
    • Alamat Kantor Pajak
    • Kurs Pajak
  • Layanan
  • Pedoman Media Siber
  • Redaksi PajakOnline
  • Login
  • Daftar
  • Home
  • Pusat Data
    • Peraturan Pajak
    • Putusan
    • Tax Treaty
    • Alamat Kantor Pajak
    • Kurs Pajak
  • Layanan
  • Pedoman Media Siber
  • Redaksi PajakOnline
Tidak ada hasil
Lihat semua hasil
PajakOnline.com
Tidak ada hasil
Lihat semua hasil

Pajak Hotel dan Restoran I

Redaksi PajakOnline oleh Redaksi PajakOnline
13 April 2021
in Belajar Pajak, Headlines, Perpajakan
9.5k 500
0
Pajak Hotel Pendapatan Terbesar Sektor Pajak di Yogyakarta

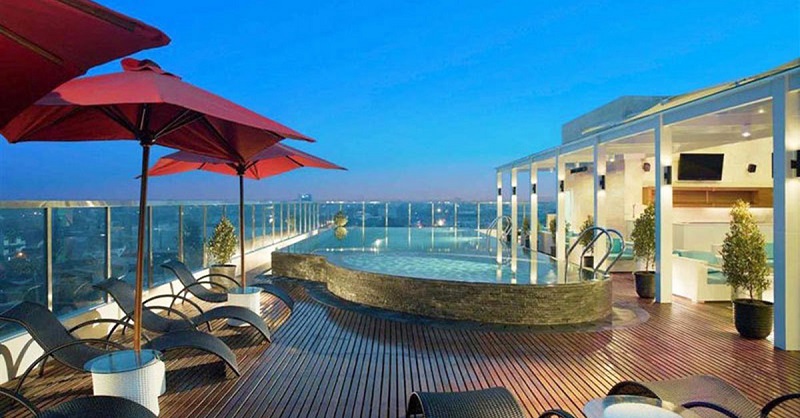
Ilustrasi Hotel. Sumber Foto: Ist.

8k
Dibagikan
10k
Dilihat
Share on FacebookShare on XShare on Whatsapp

PajakOnline.com—

Istilah-Istilah Umum (Perda No. 9 Tahun 1998, KDKI No. 63 Tahun 1999)

  1. Pengusaha Hotel dan atau Restoran adalah Orang Pribadi atau Badan yang dalam lingkungan perusahaan atau pekerjaannya, melakukan usaha di bidang jasa penginapan dan atau rumah makan;
  2. Hotel adalah bangunan yang khusus disediakan bagi orang untuk menginap/istirahat, memperoleh pelayanan dan atau fasilitas lainnya dengan dipungut bayaran termasuk bangunan lainnya yang menyatu, dikelola dan dimiliki oleh pihak yang sama, kecuali untuk pertokoan dan perkantoran;
  3. Rumah Penginapan adalah semua penginapan dalam bentuk dan klasifikasi apapun beserta fasilitasnya yang digunakan untuk menginap dan disewakan untuk umum;
  4. Restoran atau rumah makan adalah tempat menyantap makanan dan atau minuman yang disediakan dengan dipungut bayaran, tidak termasuk usaha jasa boga atau katering;
  5. Pembayaran adalah jumlah yang diterima atau seharusnya diterima sebagai imbalan atas penyerahan barang atau pelayanan sebagai pembayaran kepada pemilik hotel dan atau rumah makan;
  6. Surat Pemberitahuan Pajak Daerah (SPTPD) adalah surat yang digunakan Wajib Pajak untuk melaporkan penghitungan dan pembayaran pajak yang terutang;
  7. Surat Setoran Pajak Daerah (SSPD) adalah surat yang digunakan Wajib Pajak untuk melakukan pembayaran atau penyetoran pajak yang terutang ke Kantor Kas Daerah atau ke tempat lain yang ditetapkan oleh Gubernur Kepala Daerah;
  8. Surat ketetapan pajak adalah SKPD (Sementara/Rampung), SKPDKB, SKPDKBT, SKPLB, SKPDN, STPD, Surat Keputusan Pembetulan, Surat Keputusan Keberatan, dan Surat Putusan Banding;
  9. Surat Ketetapan Pajak Daerah (SKPD) adalah surat keputusan yang menentukan besarnya jumlah pajak yang terutang;
  10. SKPD Sementara adalah SKPD yang ditetapkan dalam tahun berjalan dan dapat dilakukan secara berkala, bersifat sementara dan digunakan sebagai pedoman Wajib Pajak dalam menentukan besarnya utang pajak yang harus dibayar tiap bulan;
  11. SKPD Rampung adalah SKPD yang ditetapkan pada akhir tahun pajak yang bersangkutan dan bersifat tetap;
  12. Surat Ketetapan Pajak Daerah Kurang Bayar (SKPDKB) adalah surat keputusan yang menentukan besarnya jumlah kredit pajak, jumlah kekurangan pembayaran pokok pajak, besarnya sanksi administrasi, dan jumlah yang masih harus dibayar;
  13. Surat Ketetapan Pajak Daerah Kurang Bayar Tambahan (SKPDKBT) adalah surat keputusan yang menentukan tambahan atas jumlah pajak yang telah ditetapkan;
  14. Surat Ketetapan Pajak Daerah Lebih Bayar (SKPDLB) adalah surat keputusan yang menentukan jumlah kelebihan pembayaran pajak karena jumlah kredit pajak yang telah dibayar lebih besar dari pajak yang terutang atau tidak seharusnya terutang;
  15. Surat Ketetapan Pajak Daerah Nihil (SKPDN) adalah surat keputusan yang menentukan jumlah pajak yang terutang sama besarnya dengan jumlah kredit pajak atau pajak tidak terutang dan tidak ada kredit pajak;
  16. Surat Tagihan Pajak Daerah (STPD) adalah surat untuk melakukan tagihan pajak dan atau sanksi administrasi berupa bunga dan atau denda dan tidak ada kredit pajak;
  17. Surat Keputusan Pembetulan adalah surat keputusan untuk membetulkan kesalahan tulis, kesalahan hitung, dan atau kekeliruan dalam penerapan peraturan daerah ini, yang terdapat dalam SKPD (Sementara/Rampung), SKPDKB, SKPDKBT, SKPDLB, SKPDN, atau STPD;
  18. Surat Keputusan Keberatan adalah surat keputusan atas keberatan terhadap SKPDKB, SKPDKBT, SKPDLB, SKPDN atau terhadap pemotongan atau pemungutan oleh Pihak Ketiga yang diajukan oleh Wajib Pajak;
  19. Putusan Banding adalah putusan Badan Penyelesaian Sengketa Pajak atas banding terhadap Surat Keputusan Keberatan yang diajukan oleh Wajib Pajak;
  20. Pemeriksaan adalah serangkaian kegiatan untuk mencari, mengumpuikan, dan mengolah data dan atau keterangan lainnya dalam rangka pengawasan kepatuhan pemenuhan kewajiban perpajakan daerah ini;
  21. Penyidikan tindak pidana di bidang perpajakan daerah adalah serangkaian tindakan yang dilakukan oleh Penyidik Pegawai Negeri Sipil yang selanjutnya disebut Penyidik, untuk mencari serta mengumpulkan bukti, yang dengan bukti itu membuat terang tindak pidana di bidang perpajakan daerah yang terjadi, serta menemukan tersangkanya.

Subjek Pajak (Perda No. 9 Tahun 1998, KDKI No. 63 Tahun 1999)

  1. Yang menjadi Subjek Pajak Hotel dan Restoran adalah Orang Pribadi atau Badan yang melakukan pembayaran atas pelayanan hotel dan/atau restoran.
  2. Yang menjadi Wajib Pajak Hotel dan Restoran adalah Pengusaha Hotel dan Restoran.


Objek Pajak Hotel dan Restoran (KDKI No. 63 Tahun 1999, Perda No. 9 Tahun 1998)

Baca Juga:

DJP Bantah Isu Kebocoran Data Wajib Pajak

Restitusi Pajak Dijamin Cair, DJP Tegaskan Proses Tetap Selektif dan Terukur

DJP Dorong Cooperative Compliance, Pengawasan Pajak ke Pencegahan Berbasis Data

Belanja Perpajakan 2026 Diproyeksikan Rp563,6 Triliun

Utang Warisan Krisis 1997–1998 Tuntas, Kewajiban BLBI Dilunasi Agustus 2026

  1. Fasilitas penginapan atau fasilitas tinggal jangka pendek, antara lain cottage, motel, wisma pariwisata, hostel, losmen dan sejenisnya, termasuk rumah penginapan atau rumah kos yang memiliki kamar 15 atau lebih.
  2. Pelayanan penunjang sebagai kelengkapan fasilitas penginapan atau tinggal jangka pendek yang sifatnya memberikan kemudahan dan kenyamanan, antara lain telepon, faksimile, teleks, fotokopi, pelayanan  cuci seterika, taksi dan pengangkutan lainnya yang disediakan atau dikelola hotel termasuk makanan dan minuman.
  3. Fasilitas olah raga dan hiburan yang disediakan khusus untuk tamu hotel, bukan untuk umum, antara lain pusat kebugaran yang disediakan atau dikelola hotel.
  4. Jasa persewaan ruangan untuk kegiatan acara atau pertemuan dihotel.
  5. Penjualan makanan dan atau minuman ditempat yang disertai fasilitas penyantapannya, antara lain dalam hal menyediakan dan memberikan pelayanan di tempat dan dibawa pulang (take away), termasuk pelayanan dan pemakaian ruangan untuk kegiatan acara pertemuan atau pesta.

Dikecualikan sebagai Objek Pajak Hotel dan Restoran (Perda No. 9 Tahun 1998, KDKI No. 63 Tahun 1999)

  1. Penyewaan rumah atau kamar, apartemen dan atau fasilitas tempat tinggal lainnya yang tidak menyatu dengan hotel;
  2. Pelayanan tinggal di asrama dan pondok pesantren;
  3. Fasilitas olah raga dan hiburan yang disediakan di hotel yang dipergunakan oleh bukan tamu hotel dengan pembayaran;
  4. Pertokoan, perkantoran, perbankan, salon yang dipergunakan oleh umum di hotel;
  5. Pelayanan perjalanan wisata yang diselenggarakan oleh hotel dan dapat dimanfaatkan oleh umum;
  6. Pelayanan yang disediakan oleh restoran atau rumah makan yang peredaran usahanya tidak melebihi Rp 30.000.000,00 (tiga puluh juta rupiah) per tahun dan berdid sendiri.
  7. Pelayanan usaha jasa boga/katering, dan balai pertemuan atau persewaan yang berdiri sendiri;

catatan :

  1. Penyerahan Makanan dan Minuman dari Jasa Boga / Katering yang dilakukan oleh Hotel/Restoran tidak dikenakan PHR, tapi merupakan objek Pajak Pertambahan Nilai (PPN)  sesuai dengan Pasal 4 Peraturan Pemerintah Nomor 144 Tahun 2000  dan dipertegas di Keputusan Menteri Keuangan Nomor 418/KMK.03/2003.

  2. Jika Omset dari Penyerahan Makanan dan Minuman dari  Jasa Boga / Katering lebih dari Rp 600.000.000,- maka penyelenggara Jasa Boga / Katering harus dikukuhkan menjadi Pengusaha Kena Pajak. ( Keputusan Menteri Keuangan Nomor 571/KMK.03/2003)

Bagikan3200Tweet2000Kirim

Baca Berita

Sebanyak 204 Juta Data Pribadi Pemilih di KPU Bocor Dibobol Hacker, Dijual Rp1,2 Miliar

DJP Bantah Isu Kebocoran Data Wajib Pajak

oleh Redaksi PajakOnline
22 September 2026
0

Jakarta, PajakOnline — Direktorat Jenderal Pajak (DJP) Kementerian Keuangan membantah...

DJP: Restitusi Hak Wajib Pajak, Pencairan Capai Rp185 Triliun hingga Juli 2026

Restitusi Pajak Dijamin Cair, DJP Tegaskan Proses Tetap Selektif dan Terukur

oleh Redaksi PajakOnline
22 September 2026
0

Jakarta, PajakOnline — Pemerintah memastikan hak wajib pajak atas pengembalian...

Sinergi Kemenkeu dan BPKP Perkuat Pengawasan APBN

DJP Dorong Cooperative Compliance, Pengawasan Pajak ke Pencegahan Berbasis Data

oleh Redaksi PajakOnline
22 September 2026
0

Jakarta, PajakOnline — Direktorat Jenderal Pajak (DJP) terus mendorong pendekatan...

Belanja Perpajakan 2026 Diproyeksikan Rp563,6 Triliun

Belanja Perpajakan 2026 Diproyeksikan Rp563,6 Triliun

oleh Redaksi PajakOnline
22 September 2026
0

Jakarta, PajakOnline — Pemerintah memproyeksikan belanja perpajakan (tax expenditure) 2026...

Satgas BLBI Sita Aset Obligor Trijono Gondokusumo

Utang Warisan Krisis 1997–1998 Tuntas, Kewajiban BLBI Dilunasi Agustus 2026

oleh Redaksi PajakOnline
22 September 2026
0

Jakarta, PajakOnline — Pemerintah memastikan kewajiban surat utang yang diterbitkan...

PNBP Februari Lebih Tinggi 2,28 Persen Dibandingkan Tahun Sebelumnya

Kemenkeu: Ekonomi Indonesia Tetap Resilien di Tengah Gejolak Global

oleh Redaksi PajakOnline
22 September 2026
0

Jakarta, PajakOnline — Kementerian Keuangan menilai perekonomian Indonesia masih menunjukkan...

Sanksi Pajak Tak Bisa Jadi Pengurang Penghasilan

Ekonomi Indonesia Tumbuh 5,29 Persen pada Triwulan II 2026, Menkeu Suahasil Jaga Momentum Pertumbuhan

oleh Redaksi PajakOnline
22 September 2026
0

Oleh: Eka L. Prasetya, Pemimpin Redaksi PajakOnline Jakarta, PajakOnline ­—...

Pemerintah Siapkan Pajak Marketplace, Berlaku Mulai 1 November 2026

Pemerintah Siapkan Pajak Marketplace, Berlaku Mulai 1 November 2026

oleh Redaksi PajakOnline
22 September 2026
0

Jakarta, PajakOnline — Pemerintah memastikan pemungutan Pajak Penghasilan (PPh) Pasal...

Menkeu Suahasil Lantik Pejabat Baru DJP dan Bea Cukai

Menkeu Suahasil Lantik Pejabat Baru DJP dan Bea Cukai

oleh Redaksi PajakOnline
22 September 2026
0

Jakarta, PajakOnline — Pemerintah memastikan pemungutan Pajak Penghasilan (PPh) Pasal 22 melalui...

Pemprov Jateng Bebaskan Denda Pajak Kendaraan dan Pajak Progresif hingga Desember 2026

Pemprov Jateng Bebaskan Denda Pajak Kendaraan dan Pajak Progresif hingga Desember 2026

oleh Redaksi PajakOnline
22 September 2026
0

Jakarta, PajakOnline — Pemerintah Provinsi (Pemprov) Jawa Tengah memberikan relaksasi pajak...

Muat berita lainnya
Buku Abdul Koni: Uang Pajak Harus Berkah.

Member of

PajakOnline Services

Untuk Layanan Advokasi, Konsultan Pajak, Pendampingan di Pengadilan Pajak, Anda dapat menghubungi konsultan kami melalui komunikasi HP/WA 0821-8078-1907.

Mars Tax Payer Community

https://news.pajakonline.com/wp-content/uploads/2023/09/Lagu-Mars-Patriot-Pajak-Tax-Payer-Community.mp3

Tax Payer Conference 2026

Visit PajakOnline ke DJP

Jajaran pimpinan media PajakOnline bersilaturahmi dengan Direktur Penyuluhan, Pelayanan, dan Humas DJP Rosmauli, Selasa (11/11/2025) di Kantor Pusat DJP, Jakarta.

Alamat Kantor Pajak

Event

Ketua Tax Payer Community Abdul Koni dalam acara Tax Goes to Campus memberikan materi kesadaran pajak bagi mahasiswa./PajakOnline.com
Ketua Tax Payer Community Abdul Koni dalam acara Seminar Pajak bersama Perhimpunan Indonesia Tionghoa (INTI)./PajakOnline.com
Ketua Tax Payer Community Indonesia Abdul Koni dalam acara Arcadia Chat Room yang dipandu Host Syamsu Rizal memperingati Hari PajakNasional 2023./PajakOnline.com
Workshop PajakOnline bertema Pajak Patuh, Indonesia Cerah di Kamar Dagang dan Industri (Kadin) Provinsi Banten, Selasa (11/3/2025)./PajakOnline.com
PajakOnline dalam Tax Payer Charter.
Workshop PajakOnline bersama Asperindo.
Tax Payer Community Goes to School di SMK Ksatria, Cempaka Putih, Jakarta Pusat.
Workshop PajakOnline bersama members.
Tax Payer Community bersama Kanwil DJP Jakarta Barat.
Ketua Tax Payer Community Abdul Koni dalam materi Kesadaran Pajak./PajakOnline.com
Workshop PajakOnline bersama IWAPI Jakarta Timur./PajakOnline.com
Workshop PajakOnline bersama Pemprov DKI Jakarta.
Workshop PajakOnline bersama Perempuan Pemimpin Indonesia (Indonesia Women's Leader Association) atau Perpina, Kamar Dagang dan Industri Indonesia.
Workshop Meet-Up PajakOnline bersama Inge Diana Rismawanti: Peran Strategis Pengusaha Wanita Tingkatkan Penerimaan Pajak, Pulih Lebih Cepat Bangkit Lebih Kuat di Manhattan Hotel, Kuningan, Jakarta Selatan Selasa (6/12/2022).
Workshop PajakOnline bersama Pengusaha Muda INTI (Indonesia-Tionghoa).
Workshop PajakOnline bersama Perhimpunan Indonesia-Tionghoa.

Tentang Kami

  • Redaksi
  • Pedoman Media Siber

Berita Pajak, kami melayani Jasa Konsultasi, Advokasi Perpajakan, Pembuatan SPT, Pembukuan, dan Lain-lain. Hubungi HP/WA: 0821-8078-1907

Kita Bangga dapat berpartisipasi dalam pemerataan pembangunan nasional dan bantuan sosial.

Member of

PajakOnline.com adalah media berbasis komunitas pembayar pajak yang berhimpun dalam Masyarakat Pembayar Pajak Indonesia (Tax Payer Community). Pajak adalah gaya hidup. Membayar pajak menjadi Kebanggaan kita bersama.


  • Redaksi
  • Pedoman Media Siber

© Since 2006 Media PajakOnline. All rights reserved.

Welcome Back!

Login to your account below

Forgotten Password? Sign Up

Create New Account!

Fill the forms bellow to register

All fields are required. Log In

Retrieve your password

Please enter your username or email address to reset your password.

Log In
Tidak ada hasil
Lihat semua hasil
  • Home
  • Pusat Data
    • Peraturan Pajak
    • Putusan
    • Tax Treaty
    • Alamat Kantor Pajak
    • Kurs Pajak
  • Layanan
  • Pedoman Media Siber
  • Redaksi PajakOnline

© Since 2006 Media PajakOnline. All rights reserved.